


Promipyme propone un nuevo esquema de microcrédito para fortalecer a las Mipymes
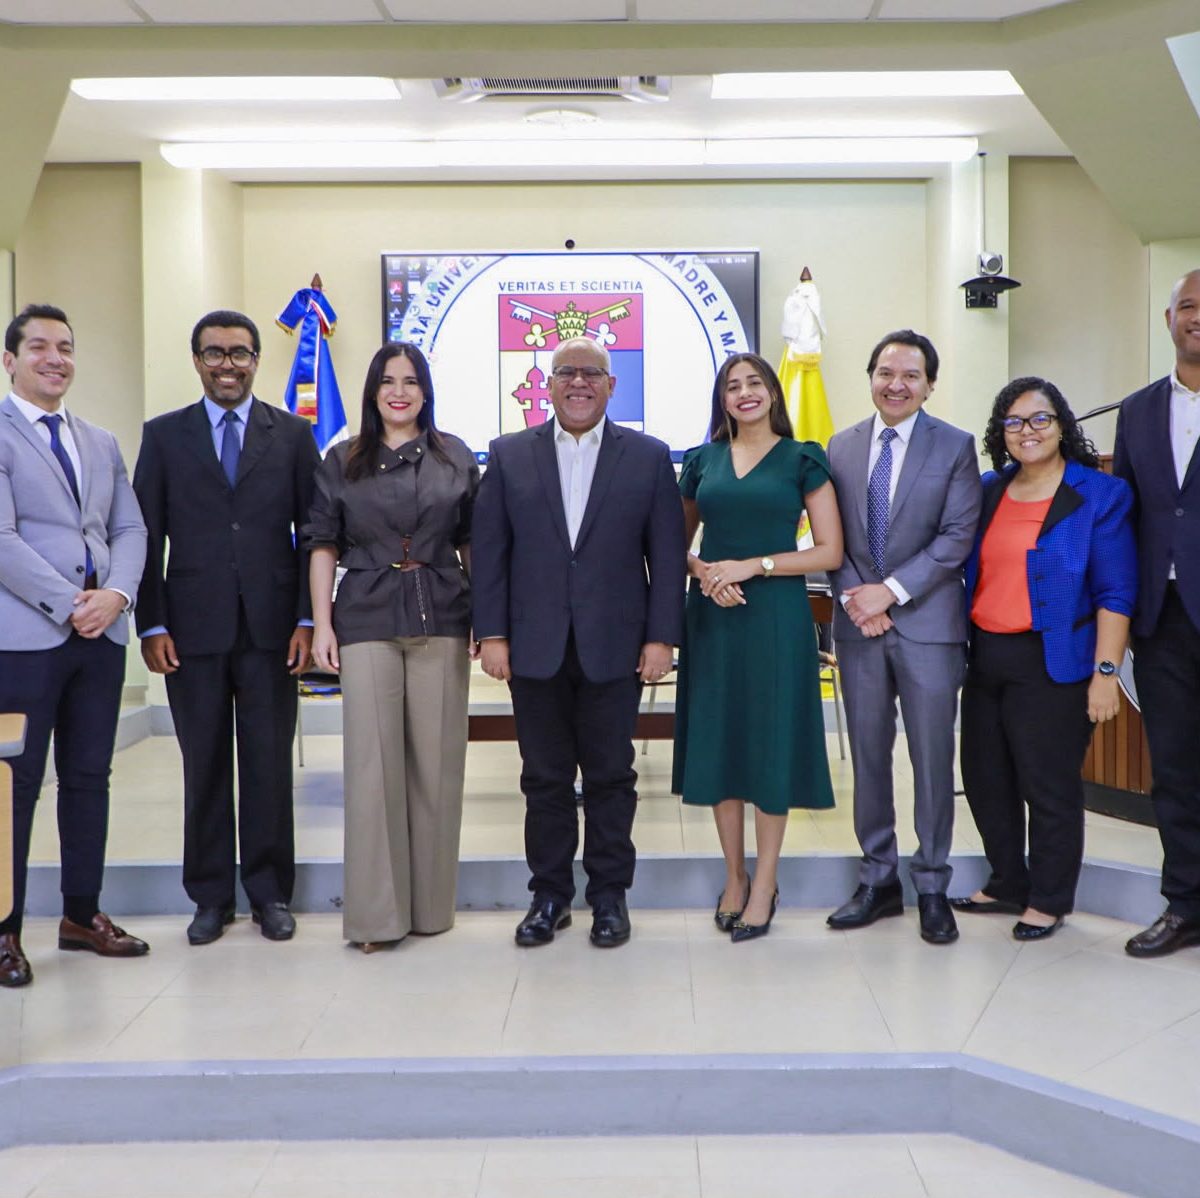
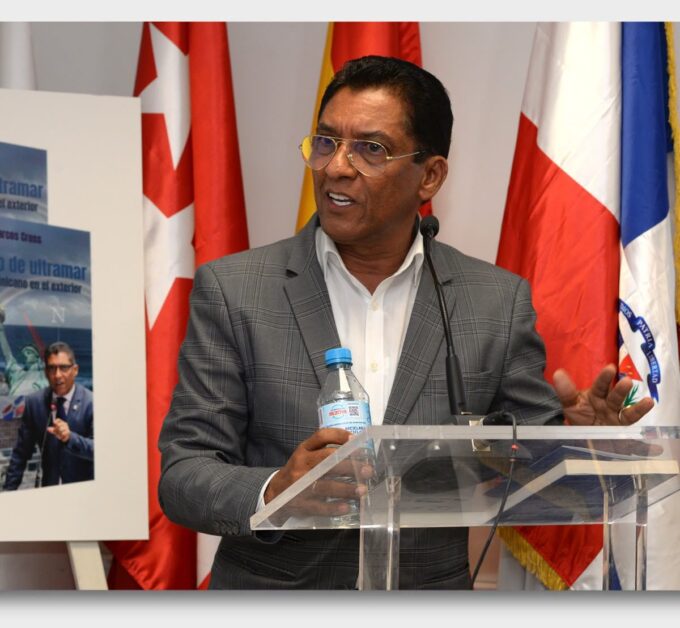
EL NUEVO DIARIO, SANTO DOMINGO.- El director general del Consejo Nacional de Promoción y Apoyo a la Micro, Pequeña y Mediana Empresa (Promipyme), economista Fabricio Gómez, presentó el estudio titulado «Banca, Microfinanzas y Crecimiento Económico Promipyme: Costo de oportunidad del capital y precios del microcrédito», a estudiantes de la Facultad de Economía de la Pontificia Universidad Católica Madre y Maestra (Pucmm), donde planteo nuevas técnicas para fortalecer la sostenibilidad de las Mipymes. El acto tuvo lugar en el Salón Octagonal (Aula VPO-02) del Edificio de Postgrado de la Pucmm, de Santo Domingo, en donde participaron estudiantes y autoridades de la facultad de Economía, y simultáneamente, de forma digital, de la filial de Santiago de los Caballeros.
Puntos clave
- En el marco de este encuentro, el director general de Promipyme, Fabricio Gómez, planteó un innovador plan de investigación y propuesta metodológica orientada a fortalecer el esquema del microcrédito en la economía nacional.
- (Foto: Comunicaciones Promipyme)
Elaborado por la Dirección de Inteligencia de Negocios (DIN) de Promipyme- con la autoría de Ferlisa Báez y Fernando Morbán-, el documento de trabajo analiza la tarificación para instituciones públicas sin captación de depósitos. - El estudio propone fijar la tasa de interés de referencia estableciéndola a la tasa natural de interés, estimada mediante el modelo semiestructurar de Laubach y Williams (2003) y el Filtro de Kalman.
- Esta metodología permite aislar la tasa de las fluctuaciones coyunturales de liquidez y capturar las fricciones estructurales de la economía dominicana, como la informalidad, la baja profundidad financiera y la concentración bancaria.
Contexto adicional
(Foto: Comunicaciones Promipyme)
Dentro de sus aspectos centrales, la propuesta plantea sustituir la tasa fija tradicional del 12 % por una regla operativa de política estructurada en tres etapas. La primera etapa, define el retorno nominal requerido; la segunda aplica la condición de no arbitraje según los segmentos de riesgo y la probabilidad de incumplimiento o atraso; y la tercera establece bandas institucionales con pisos y techos de tasa. El plan técnico demuestra que la aplicación de una tasa uniforme puede ocasionar distorsiones graves como el racionamiento del crédito, subsidios cruzados, selección adversa y asignación ineficiente de recursos.
Nota: este resumen se generó en modo local (sin IA externa), por lo que solo reorganiza un extracto breve de la fuente en vez de reescribir el artículo completo. Para un artículo más extenso y totalmente reescrito con otras palabras, configura una clave de Claude, OpenAI o Gemini en Ajustes.
Información basada en una publicación original de El Nuevo Diario — Economía.



Leave a comment